


Le entrate annuali di 107,6 miliardi di AMCO, lanceranno un piano per chiudere quattro fabbriche e dividere il business delle bevande nordamericane!
La sera del 14 agosto di Pechino, AMCO, un fornitore globale leader di soluzioni di packaging dura e morbide multi-substrato, ha pubblicato il suo rapporto di prestazioni finanziari per l'esercizio chiuso al 30 giugno 2025. Il rapporto mostra che guidava dall'integrazione riuscita delle imprese correlate di Berry International, la società ha raggiunto una forte crescita delle prestazioni nell'anno fiscale 2025, con un aumento a doppio digit.
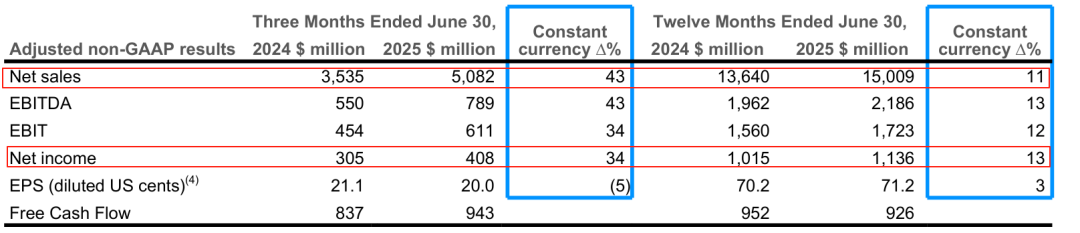
Vendite nette: raggiungimento di 15,009 miliardi di dollari USA (circa 107,6 miliardi di yuan), un aumento di un anno di anno del 10% secondo i criteri di segnalazione. Se gli effetti avversi delle fluttuazioni del tasso di cambio sono esclusi, calcolati a un tasso di cambio fisso, la crescita annuale sarà dell'11%. Vale la pena notare che ciò include circa 1,5 miliardi di dollari di vendite generate dall'acquisizione e se vengono detratti i fattori di disinvestimento delle attività, la crescita delle vendite fornite dall'acquisizione è di circa il 10%. La crescita restante anno in anno è dovuta principalmente all'impatto positivo di circa l'1% di circa il trasferimento dell'aumento dei costi delle materie prime.
Volume delle vendite e prezzo: il volume delle vendite annuo è aumentato di circa l'1% su base annua. Tuttavia, il mix di prezzo e prodotti ha avuto un impatto negativo di circa l'1% sulle prestazioni, principalmente a causa di una diminuzione delle vendite di categorie sanitarie di alto valore nella prima metà dell'anno.
Performance degli utili: l'EBIT rettificato è stato di $ 1,723 miliardi, un aumento di un anno del 12% a tassi di cambio fissi. Tra questi, le acquisizioni hanno contribuito a circa $ 195 milioni in EBIT (esclusi le cessioni), con un aumento di circa il 13%. Nonostante l'impatto negativo del prezzo e del mix di prodotti, una forte efficacia in termini di costi e vendite più elevate compensano parzialmente questo fattore negativo. L'utile netto era di 1,136 miliardi di dollari USA (circa 8,2 miliardi di yuan), un aumento di un anno in anno calcolato a un tasso di cambio fisso.
Performance di vari dipartimenti aziendali
01 Dipartimento di soluzioni di imballaggio flessibile globale
Questo dipartimento include l'attività di imballaggio flessibile esistente di AMCO e la nuova attività di imballaggio flessibile di Berry International.
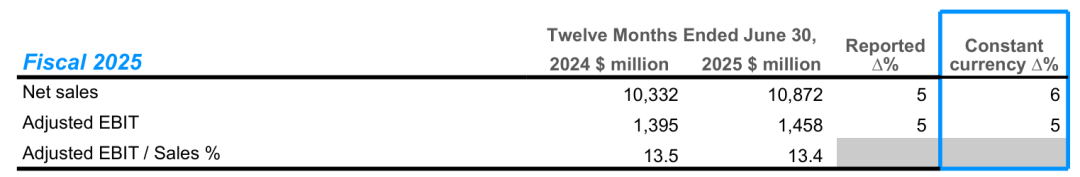
Vendite nette: 10,872 miliardi di dollari USA (circa 78 miliardi di yuan), un aumento di un anno in anno in base ai criteri di segnalazione. Calcolato a un tasso di cambio fisso, la crescita annuale è stata del 6%, con acquisizioni che hanno contribuito a circa $ 410 milioni di vendite (esclusi i disinvestimenti delle attività), con un aumento di circa il 4%.
Altre modifiche: la crescita rimanente è dovuta principalmente all'aumento dei costi delle materie prime (circa l'1% di impatto positivo) e della crescita delle vendite in tutte le regioni chiave (circa il 2% di impatto positivo). Tuttavia, a causa del calo delle vendite della categoria sanitaria nella prima metà dell'anno, i prezzi e le combinazioni di prodotti hanno avuto un impatto negativo di circa l'1%.
Performance degli utili: l'EBIT rettificato è stato di $ 1,458 miliardi, un aumento di un anno del 5% a tassi di cambio fissi. Tra questi, le acquisizioni hanno contribuito con circa $ 50 milioni (esclusi i cessioni delle attività), con un aumento di circa il 3%. L'aumento degli utili è dovuto principalmente all'aumento del volume delle vendite e al forte controllo dei costi, compensando parzialmente gli effetti avversi del prezzo e del mix di prodotti.
02 Dipartimento di soluzioni di imballaggio duro globale
Questo dipartimento include l'attività di imballaggio duro esistente di AMCO e l'attività di imballaggi di consumo internazionali e nordamericani appena acquisiti di Berry International.
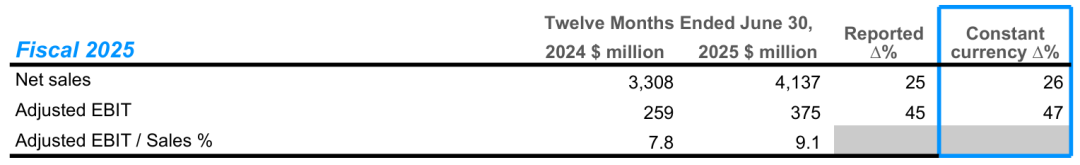
Vendite nette: 4,137 miliardi di dollari USA (circa 29,6 miliardi di yuan), un aumento di un anno di anno del 25% secondo i criteri di segnalazione. Calcolato a un tasso di cambio fisso, la crescita annuale è stata del 26%, con acquisizioni che hanno contribuito a circa $ 1 miliardo di vendite (esclusi i cessioni delle attività), con un aumento di circa il 31%.
Altre modifiche: le restanti differenze sono principalmente causate da una diminuzione dei costi delle materie prime, una riduzione del 2% del volume delle vendite e un impatto negativo di circa il 2% sul prezzo e sul mix di prodotti.
Performance degli utili: l'EBIT rettificato è stato di $ 375 milioni, con un aumento di circa il 47% di circa il 47% a tassi di cambio fissi. Tra questi, l'acquisizione ha contribuito a circa 150 milioni di dollari (esclusi la disinvestimento patrimoniale), con un aumento di circa il 57%. La differenza annuale degli utili riflette principalmente l'impatto del calo delle vendite e dell'aumento dei costi nel settore delle bevande nordamericane nella seconda metà dell'anno.
Interpretazione di dirigenti e prospettive future
Durante la teleconferenza sugli utili di giovedì, i dirigenti di AMCO hanno fornito una panoramica dettagliata delle loro prestazioni al 30 giugno e gli ultimi sviluppi della loro integrazione con Berry International. In questo trimestre, le vendite combinate delle attività originali di AMCO e delle bacche originali sono diminuite dell'1,7% su base annua, inferiori al livello piatto precedentemente previsto. Tra questi, l'imballaggio duro è diminuito di circa il 2%e l'imballaggio morbido è diminuito di circa l'1,5%. La società ha attribuito la debolezza alle sfide operative nel settore delle bevande nordamericane e ha ridotto la spesa dei consumatori per snack, caramelle e altre categorie.
Il CEO Peter Konetsni ha dichiarato che il team di leadership dell'azienda è pienamente in atto e l'integrazione ha portato benefici significativi. AMCO può ora fornire una soluzione di imballaggio completa, come fornire tappi per capsule di caffè fornite da Berry originale.
La società si concentrerà sulle aree "ad alta crescita, alto profitto" per un valore di $ 20 miliardi, rappresentando il 50% del suo portafoglio di core business, tra cui assistenza sanitaria, bellezza e benessere, alimenti per animali domestici, servizi alimentari, liquidi e imballaggi proteici. Nel frattempo, la società prevede di dividere la sua attività di bevande nordamericane; Integrare le attività di container speciali; Unisci le attività di packaging dure e morbide in America Latina
L'attività di bevande nordamericane da 1,5 miliardi di dollari ha riscontrato problemi operativi in più fabbriche ad alto rendimento in questo trimestre, con conseguente aumento dei costi di spedizione e del lavoro. Konetsni ha dichiarato candidamente: "Non siamo soddisfatti delle prestazioni di questa attività, poiché i clienti stanno affrontando problemi di servizio". La società ha nominato un nuovo team di gestione e migliorerà le prestazioni attraverso gli aggiustamenti della capacità.
Dal completamento dell'acquisizione di aprile, la società ha licenziato circa 200 dipendenti, ha chiuso una fabbrica e ha avviato piani di chiusura per altre quattro fabbriche. Allo stesso tempo, la società ha bloccato le imprese con correlazione debole e vendite totali di circa $ 1 miliardo, che possono essere ottimizzate attraverso la disinvestimento delle attività, la ristrutturazione o le joint venture in futuro.
Il direttore finanziario Michael Casamanto ha dichiarato che, dato l'ambiente macroeconomico e l'incertezza tariffaria, la società prevede che le vendite rimarranno in gran parte invariate nell'anno fiscale del 2026. Gli obiettivi finanziari includono il raddoppio del flusso di cassa gratuito a $ 1,8-1,9 miliardi; Gli utili rettificati per azione sono aumentati del 12% -17%; Le spese in conto capitale sono di circa 850 milioni a 900 milioni di dollari. L'obiettivo di integrare le sinergie è raggiungere $ 260 milioni nell'anno fiscale 2026 e $ 650 milioni nel terzo anno.
Nel complesso, il rapporto sulle prestazioni di AMCO per l'anno fiscale 2025 dimostra chiaramente come un'acquisizione strategica di successo possa diventare il motore di base per lo sviluppo di Leapfrog dell'azienda.
L'acquisizione è il protagonista assoluto della crescita: sia in termini di vendite che di profitti, l'acquisizione delle attività di Berry International ha contribuito con la stragrande maggioranza della crescita incrementale, in particolare nel dipartimento di packaging duro, la cui sorprendente crescita del 47% è quasi interamente spinta dalle fusioni e dalle acquisizioni. Ciò evidenzia il successo iniziale della strategia di ANMCO di in rapida espansione della quota di mercato e delle scala delle imprese attraverso la crescita esteriore.
La crescita interna deve affrontare le sfide: dopo aver ceduto dall'impatto delle acquisizioni, il momento della crescita interna dell'azienda è leggermente appiattito. La crescita complessiva delle vendite di circa l'1% di circa l'1% indica una moderata domanda di mercato, mentre il calo delle vendite di categorie mediche di alto valore ha messo una certa pressione sul portafoglio di prodotti e sulla redditività. Ciò indica che, pur godendo i benefici delle fusioni e delle acquisizioni, la società deve ancora concentrarsi sulla vitalità organica della crescita del suo core business.
Focus futuro sull'integrazione e sulla collaborazione: sia i rapporti finanziari che le dichiarazioni degli amministratori delegati si concentrano sull '"effetto sinergia" delle storie di crescita futura. La crescita prevista per gli utili per azione del 12% -17% per l'anno fiscale del 2026 si basa sulla fiducia nell'integrazione di successo, nella riduzione dei costi e nella vendita incrociata. La chiave per il prossimo anno sarà se AMCO possa tradurre in modo efficiente questo progetto previsto in dati finanziari tangibili.
Nel complesso, il rapporto sull'anno fiscale del 2025 di AMCO delinea un progetto per raggiungere lo sviluppo di salti attraverso fusioni e acquisizioni di successo. Le sfide e le opportunità future per l'azienda coesistono su come integrare in modo efficiente nuove aziende, scatenare completamente il potenziale collaborativo e ottimizzare continuamente il suo portafoglio di prodotti di base per un valore di $ 20 miliardi per mantenere una posizione di leader nel mercato in costante evoluzione.