


Il gigante dell'etichetta CCL registra 41,2 miliardi di entrate per i primi tre trimestri-come si sta muovendo la produzione tradizionale in un layout globale?
CCL Industries, fornitore leader a livello mondiale di etichette speciali, sicurezza e soluzioni di imballaggio, ha recentemente pubblicato il suo rapporto finanziario per il terzo trimestre del 2025. Nonostante si trovi ad affrontare un panorama geopolitico difficile e un contesto commerciale altamente volatile, l'azienda ha comunque ottenuto una crescita notevole e costante, con diversi indicatori chiave che mostrano prestazioni impressionanti.
Panoramica della performance trimestrale: crescita a doppia-cifra di ricavi e profitti
In questo trimestre, le vendite dell'azienda sono aumentate del 6,3% su base annua, raggiungendo 1,9659 miliardi di dollari (circa 13,98 miliardi di RMB), rispetto a 1,8497 miliardi di dollari nello stesso periodo del 2024. Di questa crescita, la crescita organica ha contribuito per il 3,7%, mentre la conversione valutaria ha aggiunto un impatto positivo del 2,5%. In particolare, grazie a severi controlli operativi e alla forte crescita organica delle vendite, il reddito operativo dell'azienda ha raggiunto una crescita a doppia cifra-anno-su{12}}anno, con un aumento dell'11,4% a 321,8 milioni di dollari.

In termini di redditività, l’utile netto di questo trimestre ha raggiunto i 210,8 milioni di dollari (circa 1,5 miliardi di RMB), in aumento rispetto ai 191,7 milioni di dollari dello stesso periodo dell’anno scorso. Gli utili di base e gli utili di base rettificati per azionista ordinario di Classe B hanno entrambi registrato buoni risultati, raggiungendo 1,21 dollari ciascuno, rispetto a 1,08 e 1,09 dollari dello scorso anno, con la conversione della valuta estera che ha contribuito positivamente per 0,02 dollari. L'aliquota fiscale effettiva per questo trimestre è stata del 25,5%, leggermente superiore al 24,5% dello stesso periodo dell'anno scorso, principalmente a causa di una percentuale più elevata di reddito imponibile generato nelle regioni ad alta-tassazione. Inoltre, in questo trimestre la società ha registrato 1,6 milioni di dollari in spese di ristrutturazione e altri progetti, principalmente per le indennità legate a CCL Design e Checkpoint, una cifra inferiore ai 2,2 milioni di dollari dello stesso periodo dell'anno scorso.
Performance e solidità finanziaria per i primi tre trimestri
Dall'inizio dell'anno al 30 settembre 2025, la performance cumulativa dell'azienda è rimasta forte. Le vendite sono cresciute del 6,5%, raggiungendo i 5,8 miliardi di dollari (circa 41,244 miliardi di RMB), con una crescita organica delle vendite del 3,1%. L'utile operativo è aumentato del 9,9%, per un totale di 960,8 milioni di dollari. L’utile base rettificato per azione ordinaria di Classe B è stato di 3,61 dollari, superiore a 3,30 dollari nello stesso periodo dell’anno scorso.
Supportata da solide prestazioni, la posizione finanziaria dell'azienda rimane sana. In questo trimestre, il flusso di cassa disponibile è stato particolarmente elevato e, nonostante il ritorno agli azionisti fino a 467,9 milioni di dollari attraverso dividendi e riacquisti di azioni durante i primi nove mesi del 2025, il rapporto di leva finanziaria consolidato della società rimane basso, pari a solo 0,93 volte l'EBITDA rettificato, indicando un basso-livello di rischio. La società dispone di ampi fondi per piani di espansione globale, con riserve di liquidità di 1,1369 miliardi di dollari e una linea di credito rotativa sindacata di 800 milioni di dollari. Il consiglio ha dichiarato un dividendo trimestrale di 0,32 dollari per ogni azione di Classe B senza diritto di voto.
Commento del CEO: ottime prestazioni nel settore CCL, sfide contrastanti e punti salienti in altri segmenti
Il presidente e CEO Jeffrey T. Martin si è detto "molto soddisfatto" dei risultati di questo trimestre. Ha osservato che la crescita organica delle vendite del 3,7% e i rigorosi controlli operativi sono stati i fattori chiave alla base della significativa crescita dei ricavi operativi, principalmente grazie alla forte performance del segmento di business CCL e al continuo miglioramento del business Checkpoint.
Segmento di attività CCL: motore di crescita principale
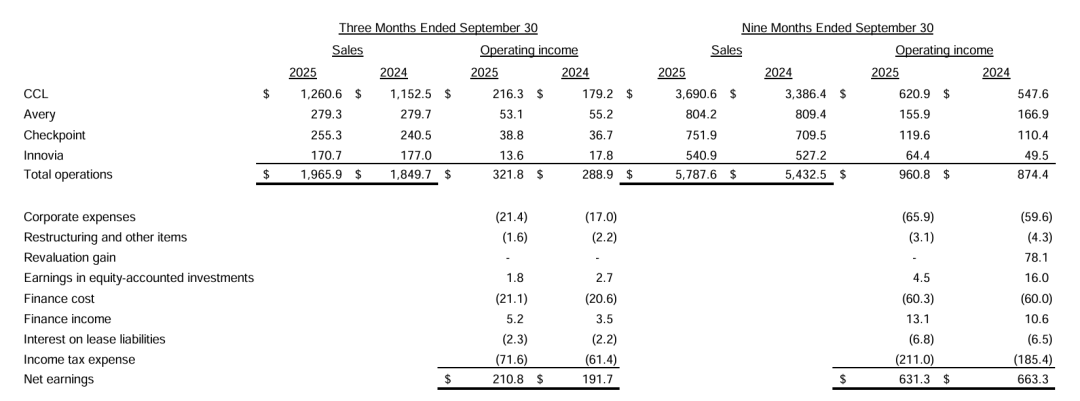
Il segmento di business CCL è stato il principale motore di crescita di questo trimestre, con vendite in aumento del 9,4% a 1,2606 miliardi di dollari, inclusa una forte crescita organica del 6,6%. Il reddito operativo è aumentato del 20,7% su base annua fino a raggiungere i 216,3 milioni di dollari, mentre il margine operativo è aumentato significativamente di 170 punti base raggiungendo il 17,2%. Questa solida performance è stata determinata da diversi fattori positivi:
Cura della casa e della persona: la redditività è migliorata in tutte le regioni ad eccezione dell'America Latina, beneficiando delle forti vendite di aerosol in alluminio e prodotti in bottiglia, nonché delle vendite di etichette in Medio Oriente e della ripresa del mercato asiatico.
Attività in forte-crescita: la forte domanda nel mercato dell'elettronica (soprattutto in Asia), l'espansione di nuove attività e il miglioramento della redditività nel segmento automobilistico hanno portato collettivamente a una crescita significativa nell'attività di CCL Design.
CCL Security Business: la performance ha registrato un notevole miglioramento, trainata dall'aumento delle vendite di banconote polimeriche e componenti di passaporti.
Settore sanitario e prodotti agrochimici: il settore sanitario è migliorato nella maggior parte delle regioni; il settore agrochimico ha registrato ottime performance negli Stati Uniti, ma è stato debole in Europa.
Alimenti e bevande: i risultati effettivi sono rimasti invariati a causa della debole domanda del mercato-finale e dei costi di avvio di nuovi impianti, ma la redditività è leggermente migliorata a causa delle fluttuazioni valutarie.
Gli altri segmenti di business hanno mostrato performance contrastanti:
Avery Dennison: Le vendite sono cresciute del 6,2% a 255,3 milioni di dollari, mentre l'utile operativo è leggermente aumentato del 5,7% a 38,8 milioni di dollari. Il miglioramento è dovuto principalmente alla forte crescita delle attività MAS europee e asiatiche, che hanno compensato il calo della redditività del Nord America (in parte influenzata dai costi tariffari non recuperati). L’attività di etichettatura dell’abbigliamento è leggermente diminuita a causa del riequilibrio della catena di fornitura globale e del rischio tariffario, ma le vendite RFID hanno continuato a crescere, con incrementi significativi a settembre.
AL: La performance è stata leggermente inferiore alle aspettative, con le vendite in calo dello 0,1% a 279,3 milioni di dollari e l'utile operativo in calo del 3,8% a 53,1 milioni di dollari. Ciò è dovuto principalmente a costi tariffari non pianificati e a minori spedizioni di prodotti organizzativi per il rientro-a-scuola. Tuttavia, i canali di vendita diretta in Nord America ed Europa hanno continuato a registrare una crescita sia delle vendite che della redditività.
Innovia: le vendite sono diminuite del 3,6% a 170,7 milioni di dollari, mentre l'utile operativo è diminuito drasticamente del 23,6% a 13,6 milioni di dollari. La performance è stata gravata dai costi di avvio di un nuovo grande stabilimento in Germania e da un calo della domanda in Nord America, ma i guadagni derivanti dal miglioramento dell'efficienza produttiva nel Regno Unito e dalla continua crescita delle vendite nel business EcoFloat in Polonia hanno parzialmente compensato l'impatto negativo.