


Estée Lauder prevede di raccogliere 40 miliardi per acquisire un colosso dei profumi
Il 21 aprile Estée Lauder ha lanciato un finanziamento di circa 5 miliardi di euro (circa 40,3 miliardi di yuan) per l'acquisizione di Puig. Secondo Bloomberg e la spagnola Expansión, Estée Lauder ha assunto JPMorgan per guidare questo prestito sindacato, progettando di fare un'offerta di acquisizione per il gruppo spagnolo di bellezza e profumi Puig utilizzando una combinazione di contanti e azioni.
Se l'accordo andrà in porto, i due colossi della bellezza controllati dalle famiglie fondatrici si fonderanno e il mercato prevede che il valore di mercato della nuova società supererà i 50 miliardi di euro (circa 403 miliardi di yuan).
Ci sono stati segnali di questa negoziazione fin dall’inizio. Il 23 marzo, entrambe le parti hanno confermato pubblicamente di essere in trattativa per una potenziale fusione. All’inizio di aprile, la famiglia Lauder dietro Estée Lauder e la famiglia Puig si sono incontrate a New York per tenere discussioni approfondite su termini chiave come i rapporti di cambio azionario e la struttura di governance. Secondo il quotidiano spagnolo El Confidencial, se la fusione verrà completata, la famiglia Puig deterrà tra il 19% e il 20% delle azioni della società combinata, diventando il maggiore azionista unico.
Gli analisti di Jeffrey hanno stimato che se Estée Lauder lanciasse l'acquisizione totale di Puig con un premio del 30%, il totale della transazione potrebbe raggiungere i 13 miliardi di euro (circa 104,8 miliardi di RMB). Si prevede che la nuova società risultante dalla fusione avrà un fatturato annuo superiore a 17 miliardi di euro (circa 137 miliardi di RMB), con un valore di mercato compreso tra 27 miliardi e 34 miliardi di euro (circa 217,6 miliardi e 274 miliardi di RMB). Le reazioni del mercato sono chiaramente divise: il prezzo delle azioni Puig è aumentato di oltre il 5% dopo la pubblicazione delle notizie sul finanziamento, continuando il rialzo di circa il 25% dall'inizio dell'anno; nel frattempo, il prezzo delle azioni Estée Lauder è diminuito di circa il 15% dalla fine di marzo, riflettendo le preoccupazioni degli investitori sulla capacità finanziaria di Estée Lauder e sulle prospettive di integrazione.
Diamo prima un'occhiata ai dati dei più recenti resoconti finanziari delle due società.
Secondo il rapporto fiscale del secondo trimestre 2026 di Estée Lauder per l'anno terminato il 31 dicembre 2025, le vendite nette dell'azienda sono diminuite di circa il 2% anno su-anno a 4,01 miliardi di dollari (circa 28,9 miliardi di RMB). Tuttavia, il business dei profumi è cresciuto in controtendenza del 9%, diventando l'unico segmento tra tutte le business unit a mantenere una crescita positiva e mostrando il tasso di crescita più impressionante.
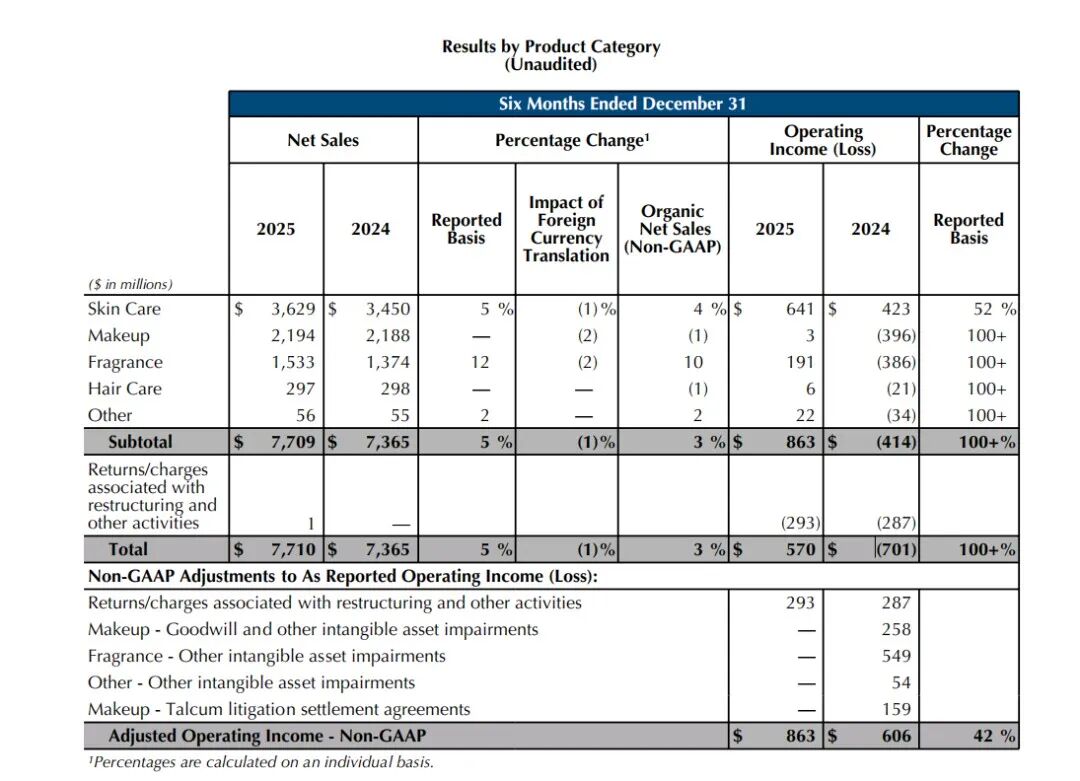
▍Estratto dal rapporto finanziario del secondo trimestre dell'anno fiscale 2026 di Estée Lauder
Osservando il rapporto di Puig per l'anno fiscale 2025, le sue vendite nette totali hanno raggiunto 5,042 miliardi di euro (circa 40,6 miliardi di RMB), con un aumento del 5,3% su base annua. L'utile netto ha raggiunto 617 milioni di euro (circa 4,97 miliardi di RMB), in crescita del 13,7% su base annua-su-anno. Tra questi, il business dei profumi e della moda ha contribuito per circa il 72% ai ricavi, mantenendo una crescita delle vendite del 3,8%.
Il business del trucco è cresciuto del 10,7% e il business della cura della pelle del 7,3%. I tre marchi di profumi di Puig, tra cui Rabanne e Carolina Herrera, si sono classificati tra i primi dieci prodotti di profumeria al mondo, mentre Estée Lauder possiede marchi di profumi di fascia alta-come Jo Malone e Tom Ford Beauty. Le attività delle due società nel settore dei profumi si sovrappongono in modo significativo.
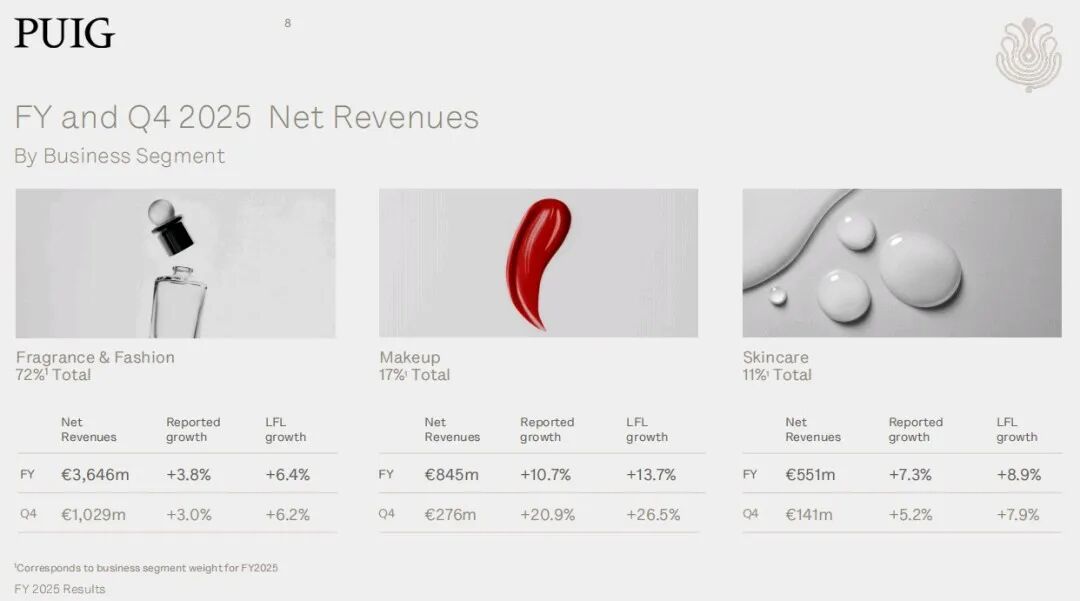
▍Estratto dalla relazione finanziaria del gruppo PUIG
In caso di fusione, la portata totale del business dei profumi supererebbe i 5,6 miliardi di euro (circa 45,1 miliardi di RMB), formando una formazione in grado di sfidare il portafoglio di profumi della divisione cosmetici di fascia alta-di L'Oréal.
Tuttavia, la motivazione di Estée Lauder non è solo quella di unire le due divisioni di profumi per aumentare le vendite. La ragione più profonda risiede nella complementarità delle strutture regionali.
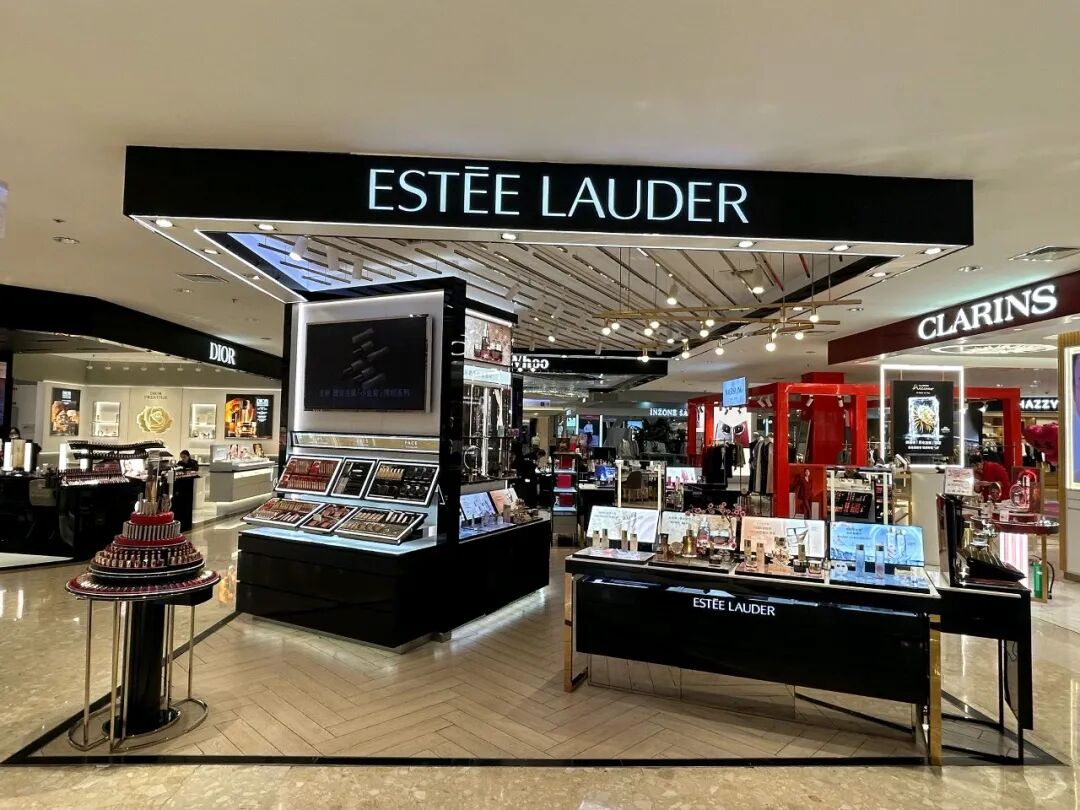
I mercati più grandi di PUIG sono Europa, Medio Oriente e Africa, che contribuiscono per il 55% alle sue vendite. PUIG ha forti canali di vendita al dettaglio e riconoscimento da parte dei consumatori in mercati come Francia, Spagna e Regno Unito. Negli ultimi anni, Estée Lauder ha fatto molto affidamento sui canali di vendita al dettaglio di viaggi cinesi. Con il calo delle vendite duty{4}}free a Hainan e la crescente concorrenza dei marchi di bellezza nazionali cinesi, la crescita di Estée Lauder nella regione dell'Asia-Pacifico ha subito un notevole rallentamento. Nell'anno fiscale 2025, le vendite nette di Estée Lauder sono state di circa 14,3 miliardi di dollari (circa 103,1 miliardi di RMB), segnando un calo per il terzo anno consecutivo.
Acquisire PUIG equivale a acquisire una solida base europea in una sola mossa, il che può ridurre-l'eccessiva dipendenza dal mercato cinese e ottimizzare la struttura delle entrate. Allo stesso tempo, la forte presenza di PUIG nel mercato latinoamericano è un'area in cui Estée Lauder ha lottato a lungo per sfondare. La crescita del consumo di cosmetici nei mercati emergenti come Brasile e Messico è di gran lunga superiore a quella dei mercati maturi di Europa e Stati Uniti.
Dal punto di vista della famiglia Puig, accettare questo accordo di fusione ha anche una sua logica commerciale.
Puig è stata quotata alla Borsa di Madrid nel maggio 2024, con un prezzo di emissione di 24,50 euro. Quando la notizia del finanziamento è stata annunciata il 21 aprile 2026, il prezzo delle sue azioni era sceso a circa 18,64 euro. Quasi due anni dopo la quotazione in borsa, la liquidità delle azioni di Puig è sempre stata limitata e gli investitori istituzionali nutrono alcune preoccupazioni sulla struttura di controllo assoluto della sua famiglia.
Attraverso la fusione con Estée Lauder e la quotazione in due sedi negli Stati Uniti, la famiglia Puig può convertire le proprie partecipazioni in attività più liquide pur continuando a mantenere il controllo effettivo della società risultante dalla fusione attraverso la struttura dei diritti di super voto.
Secondo l’attuale struttura di governance in fase di negoziazione, la famiglia Puig deterrà circa il 20% delle azioni e manterrà il 93% dei diritti di voto attraverso le sue azioni a super voto di Classe A. La famiglia Lauder deterrà l’82% dei diritti di voto attraverso azioni a supervoto di Classe B. Ciò significa che le due famiglie fondatrici continueranno a controllare la società risultante dalla fusione, mentre gli investitori pubblici potranno detenere solo interessi economici e non avere alcuna influenza sulle decisioni importanti.
▍Presidente e CEO di Puig, Marc Puig
Anche le preoccupazioni del mercato riguardo a questa transazione non possono essere ignorate.
Il rischio di integrazione è il primo ostacolo. Estée Lauder ha completato numerose acquisizioni di marchi di piccole dimensioni-e{{2}medie negli ultimi dieci anni, come l'acquisizione della quota rimanente del marchio coreano di prodotti per la cura della pelle Dr. Jart nel 2019 e l'ottenimento di una partecipazione di controllo in Deciem, la società madre di The Ordinary, nel 2021. Tuttavia, l'azienda non è mai riuscita a realizzare una fusione di pari portata con un gigante.
Le due società insieme possiedono più di 30 marchi e vi è una significativa sovrapposizione all’interno dei loro portafogli di marchi. Ad esempio, nel segmento dei profumi di fascia alta-, Puig possiede Byredo, mentre Estée Lauder controlla marchi come Jo Malone e Le Labo, ponendoli in diretta concorrenza all'interno di questa categoria. Nel settore dei cosmetici, Charlotte Tilbury, controllata da Puig-, si sovrappone anche a MAC di Estée Lauder nelle operazioni commerciali.
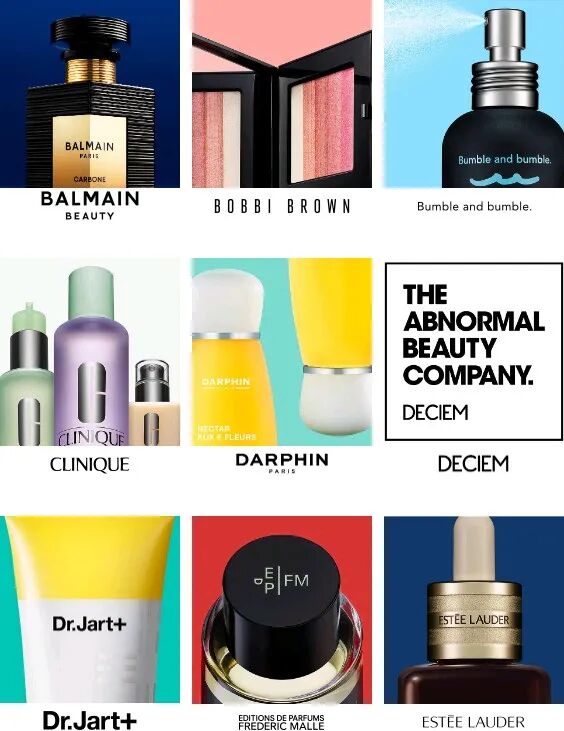
▍Alcuni marchi del Gruppo Estée Lauder
Come gestire la sovrapposizione dei marchi, come integrare la struttura di supervoto dual-familiare e come superare le revisioni antitrust in Europa e negli Stati Uniti sono tutte sfide pratiche a livello di esecuzione.
Gli analisti della Deutsche Bank hanno sottolineato in un rapporto che un accordo così strutturalmente complesso comporta nuovi rischi di integrazione mentre le operazioni di Estée Lauder sono ancora in un periodo di aggiustamento. Sebbene il margine lordo di Estée Lauder sia migliorato nel secondo trimestre dell'anno fiscale 2026, il suo margine operativo rimane al di sotto dei livelli pre-pandemici. L'azienda sta attraversando un piano di ristrutturazione che prevede licenziamenti e chiusura di negozi inefficienti. Avviare un'importante fusione esterna prima che i cambiamenti interni siano completati è un test enorme per le capacità di esecuzione del team di gestione.
Un altro dettaglio che richiede attenzione è la revisione antitrust. Dopo la fusione di Estée Lauder e Puig, deterranno una quota considerevole del mercato globale dei profumi premium. Sia la Commissione Europea che la Federal Trade Commission statunitense potrebbero richiedere alle parti di cedere alcuni marchi sovrapposti o di assumere impegni comportamentali in mercati specifici. Charlotte Tilbury, in quanto marchio di cosmetici in rapida crescita, potrebbe essere costretta a essere venduta se le autorità di regolamentazione lo considerano una fonte di problemi di concorrenza.
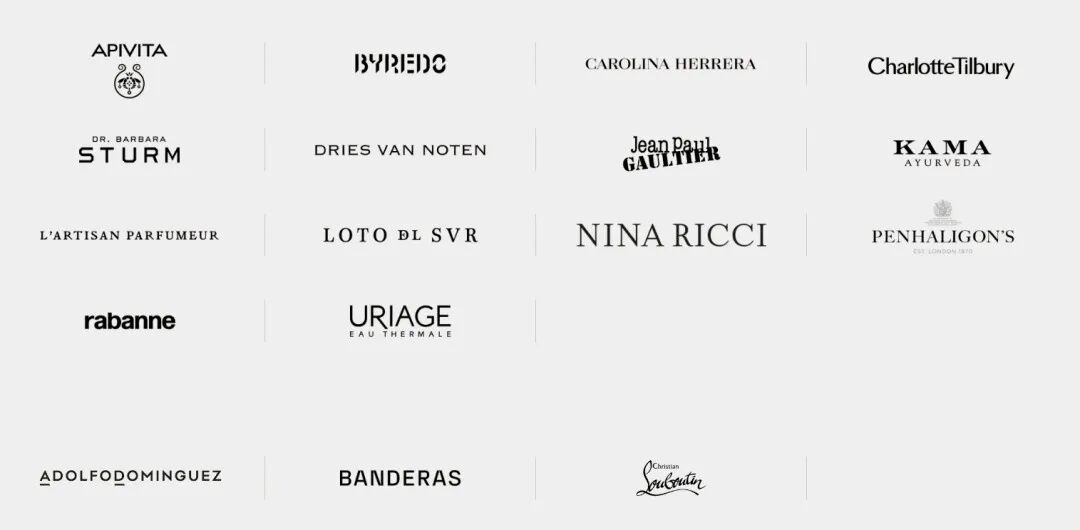
▍Matrice del marchio Puig
Ciò influirà direttamente sulla valutazione e sull'efficacia dell'integrazione dell'operazione. Inoltre, anche le attività di profumeria delle due società nel mercato cinese presentano una significativa sovrapposizione. Al momento non è chiaro se l’Amministrazione statale per la regolamentazione del mercato cinese condurrà una revisione antitrust di questa transazione. Considerando che la Cina è il secondo-mercato di bellezza più grande del mondo, è improbabile che qualsiasi fusione che coinvolga le principali aziende di bellezza a livello mondiale possa aggirare il controllo normativo cinese.
Infine, si torna alla domanda fondamentale: ne vale davvero la pena?
Dal punto di vista della logica strategica, la scelta di Estée Lauder è ragionevole. Affidarsi ai miglioramenti dell’efficienza interna per ripristinare gradualmente la crescita potrebbe richiedere dai tre ai cinque anni. Nel frattempo, il panorama competitivo del settore della bellezza sta cambiando rapidamente, con L'Oréal che continuerà ad espandere la propria leadership nel 2025 e anche Sephora e Dior Perfumes sotto LVMH in competizione per quote di mercato di fascia alta-. Se Estée Lauder non interviene, potrebbe rimanere indietro nel segmento dei profumi, che ha il potenziale di crescita più sicuro. L’acquisizione di Puig risolve efficacemente tre principali punti deboli contemporaneamente: la categoria dei profumi, i canali europei e la presenza in America Latina, che sarebbe difficile da raggiungere attraverso la crescita interna a breve termine.
Tuttavia, il mercato dei capitali non guarda mai alle motivazioni, ma solo ai risultati. Il finanziamento di 5 miliardi di euro (circa 40,3 miliardi di RMB) è solo un acconto. Il costo degli interessi del prestito sindacato, l’effetto di diluizione degli scambi azionari, i potenziali conflitti di marchio e l’attrito culturale durante l’integrazione sono le variabili chiave che determineranno il successo o il fallimento finale di questa transazione. Al 21 aprile le parti non avevano ancora firmato un accordo formale, tutti i termini sono ancora in fase di negoziazione e l’accordo rimane incerto.